


Экономист рассказал, зачем россияне снимают деньги с банковских счетов
Весной 2026 года россияне стали массово снимать наличные деньги со своих банковских счетов. Объемы кажутся впечатляющими: в мае вкладчики по всей стране вывели со счетов и депозитов 550 миллиардов рублей. В этом же месяце оборот налички вырос на 400 миллиардов рублей.
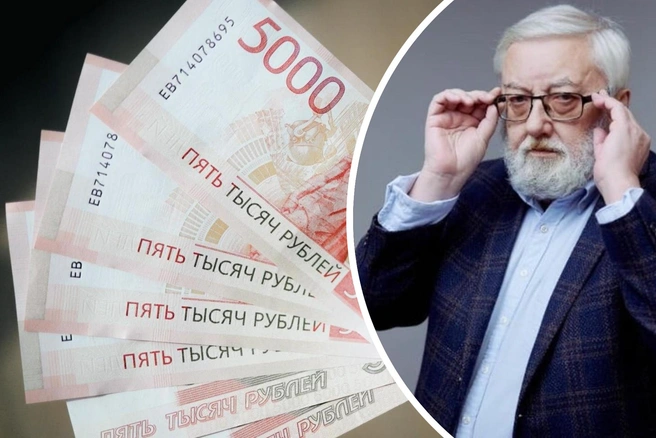
Научный руководитель Центра конъюнктурных исследований Института статистических исследований и экономики знаний НИУ ВШЭ Георгий Остапкович рассказал, почему россияне начали отдавать предпочтение наличности.
Наличные — для неформальных расчетов
Если говорить об увеличении оборота наличных, по мнению Георгия Остапковича, на то есть две причины. Во-первых, начался дачный сезон. Люди довольно часто уезжают за пределы города и переживают, что интернет для безналичной оплаты будет работать не всегда. А потому надо иметь в запасе наличные деньги, чтобы иметь возможность оплатить товар или услугу в условиях, когда карта или банковское приложение окажутся бесполезными.
Вторая причина — оплата какой-либо услуги, когда договор с работником не заключается. В качестве примера эксперт привел наем репетитора для подготовки ребенка к ЕГЭ. Мол, педагог оказывает услугу, а ему за это отдают наличные деньги вместо перевода. Причина такого решения проста — желание скрыть след поступлений извне от банка.
«Так как транзакции по карте всегда оставляют след для банков. И банк всегда может понять, откуда и где получены эти деньги», — объяснил Георгий Остапкович.

Наличные нужны людям для разных целей
Дело в том, что с ужесточением системы налогообложения малые предприятия начали испытывать трудности. А потому некоторые бизнесмены переводят часть работ в неформальные расчеты, которые проводятся с помощью наличных. Говоря простым языком, стараются сделать так, чтобы об этих финансовых поступлениях не узнала налоговая.
Депозиты перестали быть выгодными?
19 июня 2026 года ключевая ставка Центробанка опустилась до 14,25%. При снижении этого показателя меньше становятся и проценты, которые банки готовы выплачивать вкладчикам за хранение средств на депозитах. Соответственно, многие стали задумываться о том, выгодно ли вообще класть деньги на вклады.
«Условно, если ставка банка будет на отметке в 9–10%, то некоторые не будут видеть смысла класть деньги на депозит. Потому что хоть росстатовская инфляция будет на уровне 5–6%, но каждый человек живет со своей инфляцией в зависимости от его конкретной потребительской корзины», — объяснил экономист.

Для некоторых делать вклады под проценты теперь не так уж и выгодно
Логика такова: инфляция каждого человека зависит от его конкретных покупок и потребительских привычек. Если он покупает продукты, которые дорожают сильнее всего, то для конкретного человека инфляция может составлять, например, 20%. В таких условиях ему не выгодно класть деньги на депозит под 9–10%.
«Инфляция Росстата макроэкономическая. А у людей инфляция разная», — объясняет Георгий Остапкович.
На счетах россиян — триллионы рублей
Хоть объем выведенных со счетов и депозитов средств в мае 2026 года велик — 550 миллиардов рублей, — это лишь малая часть от общей суммы, которую россияне хранят в банках.
«Где-то порядка 67 триллионов рублей люди держат на депозитах банков. А 67 триллионов — это полтора федеральных бюджета. Но есть и изменения: обычно люди делают так: кончился срок [депозита], они берут и его тело, и начисленные проценты и кладут на новый депозит», — рассказал Георгий Остапкович.
Теперь же многие предпочитают класть на новый депозит лишь тело предыдущего, а накопленные проценты выводят и тратят по своему усмотрению.

На счетах россиян хранятся триллионы рублей
Из этого можно сделать вывод: со снижением ключевой ставки ЦБ в будущем, объемы денег на депозитах россиян будут уменьшаться. И это повлияет на общий доход людей.
«У нас доходы делятся на несколько категорий: заработная плата составляет 60–62% от общего дохода. Доход от предпринимательской деятельности: сдача в аренду квартиры, автомобиль, например. Доход от собственности — это как раз и есть те проценты, которые вы получаете по депозитам. И социальные выплаты: пенсии, стипендии. Всё вместе это составляет доходы, — объяснил Георгий Остапкович. — Поэтому доход от собственности будет падать. Если будет падать доход от собственности, будут падать и общие доходы».

Но я бы тоже не переживал по этому случаю, потому что основная масса людей, держащих депозиты, — это в основном высокодоходное население. Это максимум 30–35%.
А остальным 50–60% не до депозитов. Они или вообще не имеют дел с банками, или, наоборот, только кредитуются.
Ранее мы рассказывали, что происходит с депозитами жителей Ярославской области и снимают ли массово деньги жители региона.