



Перед началом учебного года у родителей встает вопрос: давать или нет карманные деньги школьникам
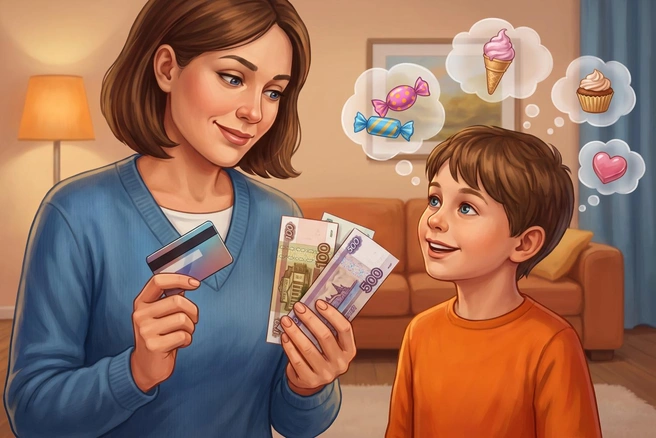
С началом учебного года у родителей появляется не только вопрос, что купить ребенку в школу, но и другой, не менее важный: давать ли ему карманные деньги? Если да, то с какого возраста, сколько и в каком виде — наличными или на банковскую карту?
На эти важные для многих мам и пап вопросы в своей колонке на MSK1.RU ответил финансовый консультант Сергей Шейн. Далее от первого лица.
Финансовая грамотность с пеленок
Моя позиция как финансового консультанта однозначна: карманные деньги ребенку давать нужно. Но не для того, чтобы он мог купить очередную сладость или игрушку. Главная задача — научить его обращаться с деньгами на практике.
Финансовая грамотность вообще плохо формируется из разговоров. Можно сколько угодно объяснять ребенку, что деньги нужно беречь, планировать расходы и не покупать всё подряд. Но настоящий навык появляется тогда, когда у ребенка появляется собственный, пусть небольшой, бюджет и возможность самостоятельно принимать решения.
С какого возраста начинать?
Универсального возраста нет. Я бы ориентировался не столько на цифру, сколько на способность ребенка понимать простую связь: деньги конечны, а желания могут быть бесконечными.
Обычно первые небольшие суммы можно давать уже в 6–8 лет. Например, ребенок получает определенную сумму на неделю и сам решает, потратить ее сразу или сохранить.
И здесь очень важно не вмешиваться после каждого неудачного решения.
Если ребенок получил 300 рублей и потратил их в первый день, а потом захотел что-то купить, не стоит тут же выдавать еще деньги со словами: «Ну ладно, в следующий раз будешь внимательнее».
Именно в этот момент ребенок получает один из самых важных финансовых уроков: если деньги закончились, их нельзя просто взять из воздуха.
Для взрослого такая ошибка может стоить уже десятков тысяч рублей. Для ребенка — нескольких сотен. Поэтому детство является прекрасным временем для безопасных финансовых ошибок.
Сколько давать?
Я бы не привязывал сумму к какому-то универсальному нормативу. У семей разные доходы, расходы и возможности.
Важнее другое — деньги должны быть регулярными и предсказуемыми.
Например, родители могут договориться: каждую неделю ребенок получает определенную сумму на личные расходы. При этом отдельно оплачиваются вещи, которые родители считают необходимыми: школьные принадлежности, одежда, питание, транспорт.
Это принципиально важно.
Карманные деньги не должны превращаться в систему оплаты за каждое действие ребенка: убрал комнату — получил 100 рублей, вынес мусор — еще 50. Иначе у ребенка может сформироваться представление, что любая домашняя обязанность должна оплачиваться.
Домашние обязанности — часть жизни семьи. А карманные деньги — инструмент обучения финансовой самостоятельности.
Наличные или банковская карта?
На первом этапе я бы выбирал наличные. Ребенку проще увидеть, что у него есть, например, 500 рублей, и после покупки осталось 320. Деньги становятся физически понятным ресурсом.
С картой всё происходит гораздо абстрактнее. Телефон, терминал, одно нажатие — и покупка совершена. Ребенку сложнее почувствовать, что деньги действительно закончились.
Поэтому сначала я бы дал ребенку возможность научиться обращаться с наличными, а затем постепенно переходил к карте.
Для младших школьников можно использовать отдельную детскую карту с небольшим лимитом. Главное — не превращать ее в бесконтрольный доступ к семейным деньгам.
Нужно ли контролировать расходы?
Контролировать — да. Контролировать каждую покупку — нет. Родителям важно понимать, куда уходят деньги, но не превращать это в тотальный финансовый надзор.
Если ребенок купил что-то, что взрослому кажется совершенно ненужным, необязательно сразу говорить: «Зачем ты потратил деньги на эту ерунду?»
Лучше спросить: «Ты доволен этой покупкой? Купил бы ты это еще раз?» Так ребенок начинает самостоятельно анализировать собственные решения. Это гораздо полезнее, чем постоянное «нельзя» со стороны родителей.
И еще один важный момент — деньги накапливать тоже нужно учить.
Я бы рекомендовал с самого начала разделять деньги хотя бы на две части: на текущие расходы и на накопления. Например, ребенок получает 500 рублей. Часть может потратить сейчас, а 100–150 рублей отложить на более крупную цель.
И здесь очень важно, чтобы цель была конкретной. Не просто «копим деньги», а «копим на велосипед», «на конструктор», «на подарок другу».
Когда ребенок самостоятельно откладывает деньги несколько недель или месяцев и в итоге покупает то, что действительно хотел, он получает гораздо более сильный финансовый урок, чем после десятка разговоров родителей о важности накоплений.
Главное — не бояться давать ребенку самостоятельность
Родители иногда думают: «Он еще маленький, научится потом». Но проблема в том, что потом у ребенка может уже не быть безопасной площадки для финансовых ошибок.
Первый самостоятельный бюджет в 300–500 рублей — это тренировка. Первый неудачный импульсивный покупательский выбор — тоже тренировка. Первое накопление — тренировка. Первое понимание, что до следующего поступления денег еще несколько дней, — тоже.
И всё это гораздо лучше пройти в детстве, когда цена ошибки невелика. Поэтому я бы не ставил вопрос так: «Давать ребенку карманные деньги или нет?» Правильнее спросить себя: «Как с помощью карманных денег научить ребенка самостоятельно принимать финансовые решения?»
Потому что наша задача как родителей — не сделать так, чтобы ребенок никогда не ошибался с деньгами. Наша задача — сделать так, чтобы к моменту, когда он начнет самостоятельно зарабатывать и распоряжаться серьезными суммами, он уже умел это делать.
Карманные деньги — это не лишние расходы родителей. Это одна из первых инвестиций в финансовую самостоятельность ребенка.

Финансовый консультант
Даете своему ребенку карманные деньги?



Достижения
Словесный поток
Написать 1000 комментариев
Комментатор недели
Написать больше всех комментариев за неделю
Комментатор месяца
Написать больше всех комментариев за месяц